
Schade claimen op je woonverzekering: hoe werkt het eigen risico?

Francien Schelhaas Expert woonverzekeringenBijgewerkt op:2 juni 2026
Het algemene of vrijwillige eigen risico
Het algemeen eigen risico is het bedrag dat je zelf betaalt bij schade aan je huis of inboedel. Bij de meeste woonverzekeraars kun je kiezen uit meerdere bedragen.
Vaak kun je kiezen voor €0. Dan heb je geen eigen risico. Maar soomige verzekeraars hebben standaard een eigen risico.
Bij deze verzekeraars betaal je altijd een deel van de schade zelf:
- Bij Avéro Achmea is het eigen risico €150.
- Bij FBTO Basis is het eigen risico €500.
- Bij Rhion en Lancyr is er standaard alleen voor de inboedelverzekering een eigen risico van €100.
- Klaverblad werkt in een 'grote-stedengebied' met een ander eigen risico van €225 voor de inboedelverzekering.
Bij sommige verzekeraars vervalt het eigen risico als je de schade laat herstellen door een bedrijf waar de verzekeraar een contract mee heeft. Of de verzekeraar verlaagt het eigen risico.
Verhoogd eigen risico bij stormschade
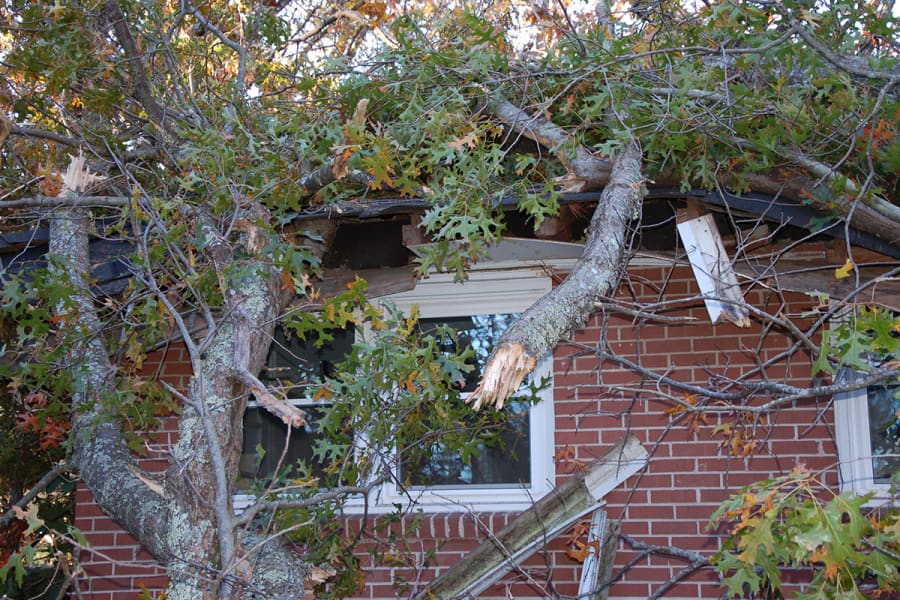
Veel woonhuis- of opstalverzekeringen hebben bij stormschade een ander eigen risico dan bij andere schades. Dit is vaak €250. Bij sommige verzekeraars kun je dit afkopen door meer premie te betalen. Dit kan bij (Ik kies zelf van) a.s.r., Klaverblad, Lancyr en Rhion.
Een paar verzekeraars hebben een extra eigen risico als je te maken krijgt met schade door storm aan je woning. Dat komt dan boven op je normale eigen risico. Dit geldt voor De Internationale, Lancyr en Rhion. Bij die laatste twee geldt dat alleen als je het niet hebt afgekocht.
Huurders- en eigenarenbelang
Inboedelverzekeraars kunnen ook een (verhoogd) eigen risico rekenen bij stormschade. Dit geldt dan alleen voor het huurders- of eigenarenbelang. Hierbij kun je denken aan het zonnescherm of de rolluiken die je zelf hebt geplaatst aan je huurhuis of appartementencomplex. Ook een tuinhuis kan daaronder vallen.
Verzekeraars met een eigen risico op het huurdersbelang:
- a.s.r.: €75, dit geldt zowel voor direct afsluitbaar als via een adviseur.
- InShared en Zevenwouden: €200
- ABN AMRO: €220
- Avéro Achmea, Centraal Beheer, FBTO, Interpolis, Klaverblad, Univé: €250. Bij Avéro Achmea en Klaverblad geldt dit ook voor het eigenaarsbelang, bij FBTO geldt dit alleen voor de allrisk en de extra uitgebreide inboedelverzekering.
- ASN, ING, Nationale-Nederlanden (Bank) en OHRA: minimaal €250, of hoger als het vrijwillige eigen risico hoger is. Dit geldt ook voor het eigenaarsbelang.
- De Goudse: €300
Bron: MoneyView, peildatum 28 mei 2026
Extra eigen risico bij allrisk-schade
Allrisk-schades ontstaan door ongelukjes die je zelf veroorzaakt. Bijvoorbeeld als je een emmer sop over je houten vloer laat vallen. Of als je een dure vaas omstoot. In dat geval heb je alleen iets aan een inboedelverzekering of opstalverzekering met allrisk-dekking. Sommige verzekeraars rekenen dan wel een extra eigen risico.
Eigen risico bij glasschade
Bij de meeste verzekeraars is er geen eigen risico voor glasschade. Bij sommige verzekeraars wel. Al hoef je het eigen risico niet altijd te betalen. Herstelt een bedrijf waarmee je verzekeraar een contract heeft? Dan vervalt vaak het eigen risico.
Extra eigen risico bij tijdelijke verhuur
De meeste woonverzekeraars rekenen bij schade tijdens tijdelijke verhuur het algemene eigen risico. Bij Nationale-Nederlanden betaal je voor opstalschade tijdens tijdelijke verhuur altijd een eigen risico van €250. Bij Lancyr en Rhion geldt dat zowel voor opstal- als inboedelschade. Je kunt bij Lancyr en Rhion het eigen risico wel afkopen.
Sommige verzekeraars bieden helemaal geen dekking tijdens tijdelijke verhuur:
- ANWB
- De Internationale
- FBTO (Basis)
- Unigarant
- ZLM
Bij (Ik kies zelf van) a.s.r., Lancyr en Rhion kun je dit optioneel meeverzekeren.
